
- Tantangan keuangan khas freelancer
- Pisahkan rekening usaha dan pribadi
- Bayar diri sendiri dengan gaji tetap
- Menyusun anggaran dari pengeluaran dasar
- Dana darurat dan dana penyangga
- Pajak untuk freelancer
- Penagihan dan arus kas
- Proteksi: jaminan sosial dan asuransi
- Investasi dan tujuan jangka panjang
- Mengelola utang dan cicilan
- Kesalahan keuangan yang sering dilakukan
- Rutinitas keuangan bulanan
- FAQ
Cara mengelola keuangan freelancer berbeda dengan karyawan bergaji tetap. Pendapatan datang tidak menentu, kadang besar sekaligus, kadang sepi berminggu-minggu. Tidak ada bagian keuangan yang memotong pajak, tidak ada iuran jaminan sosial dari perusahaan, dan tidak ada pesangon. Semua tanggung jawab itu berpindah ke freelancer sendiri.
Panduan ini membahas sistem sederhana yang bisa langsung dipakai: memisahkan rekening, membayar diri sendiri dengan gaji tetap, menyusun anggaran, membangun dana darurat, mengurus pajak, menjaga arus kas, menyiapkan proteksi, sampai mulai berinvestasi. Isinya bersifat edukasi umum, bukan nasihat keuangan pribadi. Untuk keputusan pajak dan investasi, konsultasikan dengan profesional yang berwenang.
Tantangan Keuangan Khas Freelancer
Masalah keuangan freelancer jarang berasal dari pendapatan yang kecil. Lebih sering masalahnya adalah pendapatan yang tidak rata. Bulan ramai membuat belanja ikut naik, lalu bulan sepi datang tanpa cadangan. Pola ini berulang dan membuat freelancer terpaksa menerima proyek apa saja, termasuk yang harganya terlalu rendah.
| Aspek | Karyawan | Freelancer |
|---|---|---|
| Pendapatan | Gaji tetap setiap bulan | Naik turun mengikuti proyek |
| Pajak penghasilan | Umumnya dipotong pemberi kerja | Dihitung dan dilaporkan sendiri |
| Jaminan sosial | Didaftarkan dan sebagian iuran ditanggung perusahaan | Didaftarkan dan dibayar sendiri |
| Cuti dan sakit | Tetap digaji | Tidak bekerja berarti tidak ada pemasukan |
| Biaya kerja | Disediakan kantor | Perangkat, internet, dan aplikasi ditanggung sendiri |
Karena itu, freelancer perlu sistem yang membuat pengeluaran pribadi tetap stabil meski pemasukan naik turun. Sistemnya tidak perlu rumit, yang penting dijalankan setiap bulan.
Pisahkan Rekening Usaha dan Pribadi
Langkah pertama adalah memisahkan uang usaha dari uang pribadi. Buka satu rekening khusus untuk menerima pembayaran klien dan membayar biaya kerja seperti aplikasi, internet, dan perangkat. Rekening pribadi hanya menerima transfer “gaji” dari rekening usaha.
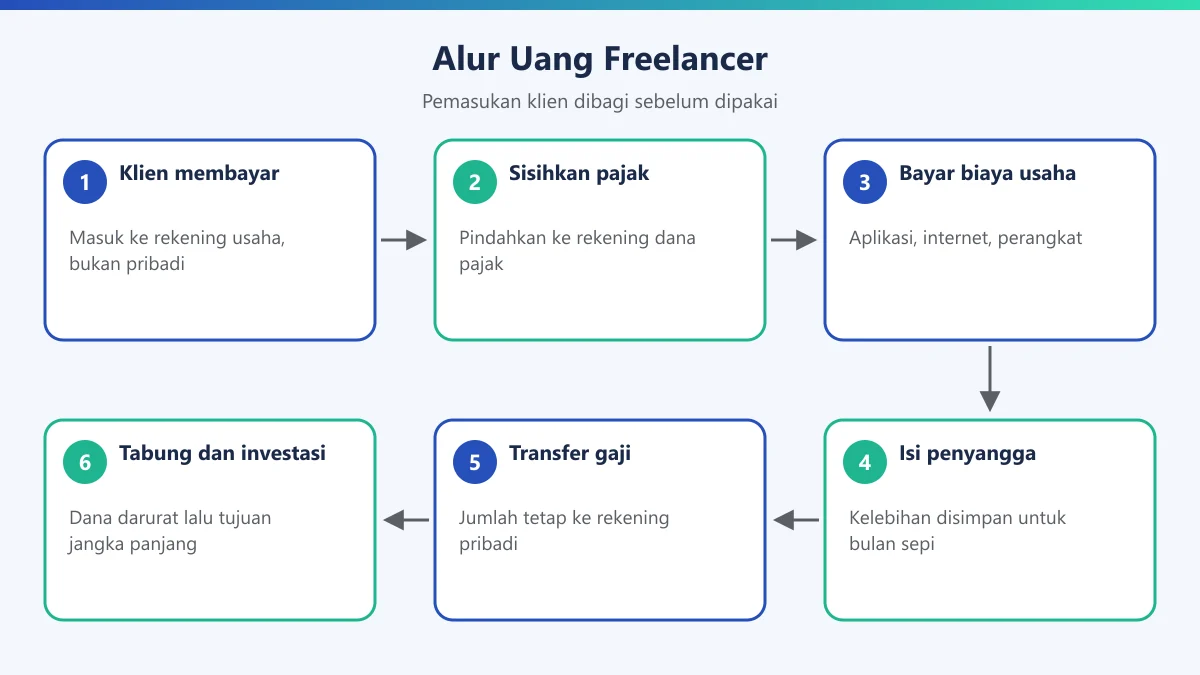
Pemisahan ini membuat Anda tahu berapa pendapatan dan biaya usaha yang sebenarnya, memudahkan perhitungan pajak, dan mencegah uang yang seharusnya untuk pajak atau dana penyangga terpakai belanja pribadi. Banyak freelancer menambahkan rekening ketiga khusus untuk menampung dana pajak supaya tidak tersentuh.
Bayar Diri Sendiri dengan Gaji Tetap
Konsep paling berguna bagi freelancer adalah menggaji diri sendiri. Tentukan jumlah gaji bulanan yang cukup untuk pengeluaran pribadi, lalu transfer jumlah yang sama setiap bulan dari rekening usaha ke rekening pribadi, berapa pun pemasukan bulan itu.
Di bulan ramai, kelebihan pemasukan tetap tinggal di rekening usaha sebagai dana penyangga. Di bulan sepi, gaji tetap dibayar dari dana penyangga tersebut. Hasilnya, kehidupan pribadi tidak ikut naik turun mengikuti jumlah proyek.
Mulailah dengan gaji yang konservatif, misalnya setara pengeluaran wajib ditambah sedikit ruang. Naikkan gaji setelah dana penyangga terbentuk dan pendapatan rata-rata beberapa bulan terakhir mendukung. Pendapatan rata-rata yang sehat sangat dipengaruhi harga jasa, jadi tinjau juga cara menentukan harga jasa.
Menyusun Anggaran dari Pengeluaran Dasar
Anggaran freelancer sebaiknya disusun dari pengeluaran dasar, bukan dari pendapatan bulan terbaik. Catat semua pengeluaran selama satu sampai tiga bulan, lalu kelompokkan menjadi pengeluaran wajib (tempat tinggal, makan, transportasi, cicilan, iuran), pengeluaran gaya hidup, dan biaya usaha.
Pengeluaran wajib menjadi angka terpenting, karena dari angka inilah gaji minimum dan target dana darurat dihitung. Pengeluaran gaya hidup bisa dinaikkan atau diturunkan mengikuti kondisi usaha. Biaya usaha dicatat terpisah dan dibayar dari rekening usaha.
Tinjau anggaran setiap bulan. Jika pengeluaran gaya hidup terus naik saat pendapatan naik, tahan sebagian kenaikan untuk dana penyangga dan tujuan jangka panjang. Kebiasaan ini yang membedakan freelancer yang tenang di bulan sepi dari yang panik.
Biaya usaha juga perlu dianggarkan, bukan hanya dicatat. Daftar langganan aplikasi, domain, hosting, internet, dan perangkat yang perlu diganti dalam setahun. Biaya tahunan sebaiknya dibagi rata per bulan dan disisihkan sejak awal, sehingga tagihan perpanjangan tidak datang sebagai kejutan di bulan yang sedang sepi.
Dana Darurat dan Dana Penyangga
Freelancer butuh dua jenis cadangan. Dana penyangga dipakai untuk menutup gaji di bulan sepi, sehingga sifatnya rutin dipakai dan diisi ulang. Dana darurat dipakai untuk kejadian tak terduga seperti sakit, perangkat rusak, atau kehilangan klien besar, dan sebaiknya tidak disentuh untuk kebutuhan biasa.
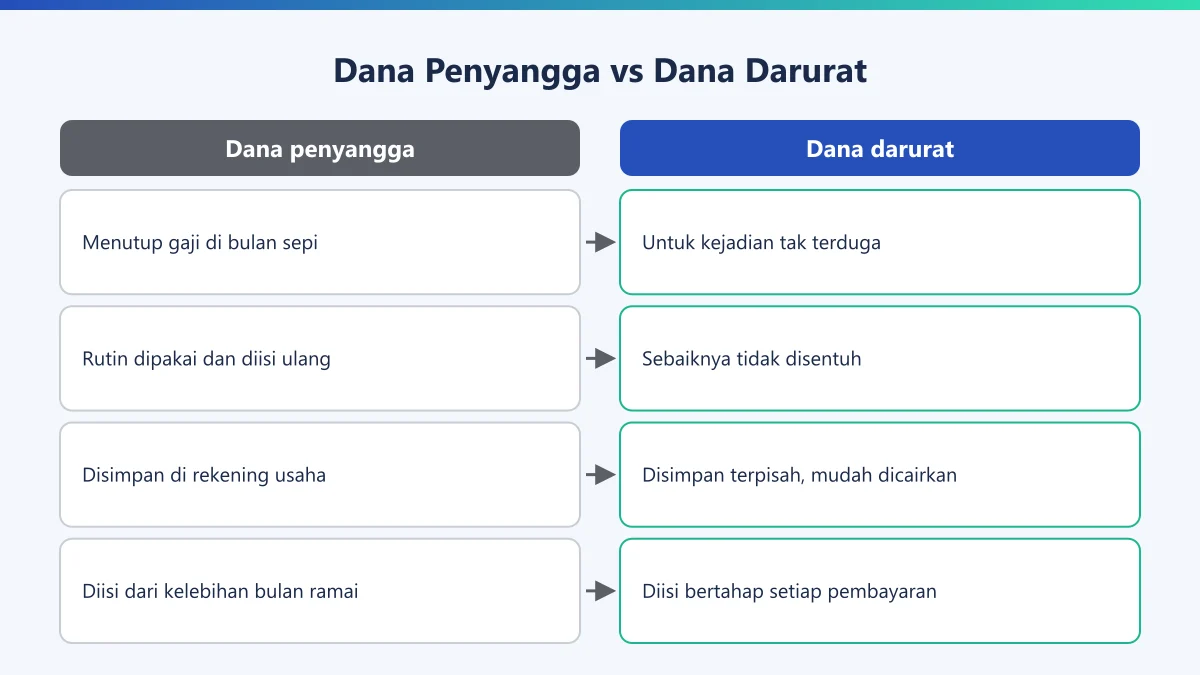
Karena tidak ada gaji tetap dan pesangon, dana darurat freelancer umumnya perlu lebih besar daripada karyawan. Hitung dari pengeluaran wajib bulanan dikali beberapa bulan, sesuaikan dengan jumlah tanggungan dan stabilitas klien. Simpan di tempat yang mudah dicairkan dan risikonya rendah, terpisah dari rekening harian.
Bangun secara bertahap. Setiap kali ada pembayaran klien, sisihkan persentase tetap untuk cadangan sebelum uang dipakai untuk hal lain. Edukasi dasar tentang pengelolaan dana darurat juga tersedia di Sikapi Uangmu OJK.
Pajak untuk Freelancer
Penghasilan freelance adalah objek pajak penghasilan. Skema yang berlaku bergantung pada status wajib pajak dan besarnya peredaran bruto. Salah satu skema yang banyak dipakai pelaku usaha kecil adalah PPh Final UMKM, yang dijelaskan di halaman Direktorat Jenderal Pajak. Ada juga perhitungan dengan tarif umum menggunakan norma penghitungan penghasilan neto. Pilihan yang tepat sebaiknya dikonfirmasi ke kantor pajak atau konsultan pajak.
Apa pun skemanya, kebiasaan yang sama tetap berlaku: catat setiap pemasukan beserta bukti, sisihkan dana pajak setiap kali menerima pembayaran, dan simpan bukti potong jika klien memotong pajak atas pembayaran Anda. Bukti potong ini diperhitungkan saat melapor SPT tahunan.
Klien korporat sering meminta NPWP dan invoice resmi. Menyiapkan keduanya sejak awal membuat Anda terlihat profesional dan memperlancar pembayaran.
Penagihan dan Arus Kas
Arus kas freelancer sangat bergantung pada kedisiplinan penagihan. Tuliskan termin pembayaran di kontrak, minta uang muka sebelum pekerjaan dimulai, dan kirim invoice segera setelah setiap tahap selesai. Invoice yang terlambat dikirim hampir pasti terlambat dibayar.
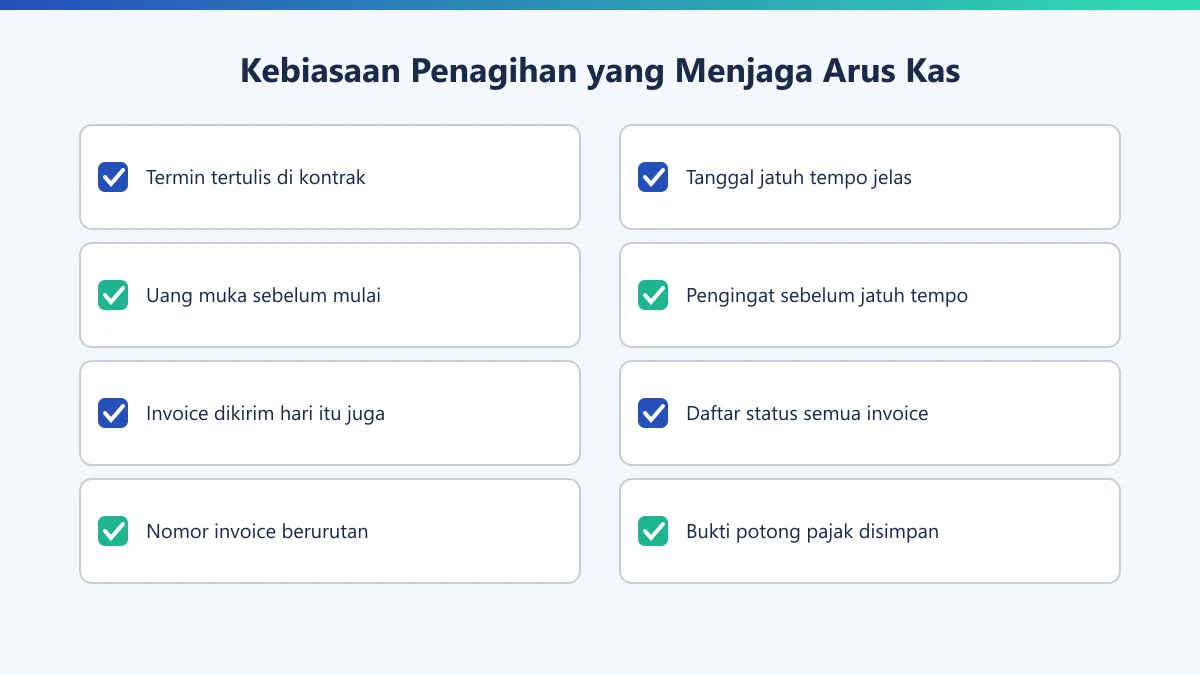
Catat semua invoice dalam satu daftar: nomor, klien, nilai, tanggal kirim, jatuh tempo, dan status. Kirim pengingat sopan beberapa hari sebelum dan sesudah jatuh tempo. Proses ini bisa diotomasi, seperti dibahas di automasi invoice dan billing.
Perhatikan juga konsentrasi klien. Jika sebagian besar pendapatan datang dari satu klien, kehilangan klien itu bisa langsung mengguncang keuangan. Tambah sumber klien secara bertahap, misalnya dengan strategi di cara mendapatkan klien pertama.
Proteksi: Jaminan Sosial dan Asuransi
Freelancer tidak mendapat perlindungan otomatis dari perusahaan, sehingga perlu mendaftar sendiri. BPJS Ketenagakerjaan menyediakan kepesertaan untuk pekerja Bukan Penerima Upah (BPU), dengan program antara lain Jaminan Kecelakaan Kerja dan Jaminan Hari Tua. Untuk layanan kesehatan, freelancer bisa mendaftar BPJS Kesehatan sebagai peserta mandiri.
Pertimbangkan juga perlindungan tambahan sesuai kebutuhan, misalnya asuransi kesehatan swasta atau asuransi jiwa jika ada tanggungan. Pilih produk dari perusahaan yang diawasi OJK, baca polisnya dengan teliti, dan pastikan preminya masuk akal dibanding pengeluaran wajib Anda.
Proteksi juga berarti menjaga alat kerja. Siapkan dana untuk mengganti perangkat yang rusak dan buat cadangan data pekerjaan secara rutin, karena kehilangan data klien bisa merugikan keuangan sekaligus reputasi.
Investasi dan Tujuan Jangka Panjang
Setelah utang berbunga tinggi terkendali dan dana darurat terbentuk, freelancer bisa mulai berinvestasi untuk tujuan jangka panjang seperti pensiun, pendidikan anak, atau rumah. Tidak ada program pensiun dari perusahaan, jadi tanggung jawab ini sepenuhnya ada di tangan Anda.
| Tujuan | Jangka waktu | Yang perlu dipertimbangkan |
|---|---|---|
| Dana darurat dan penyangga | Bisa dipakai kapan saja | Mudah dicairkan, risiko rendah |
| Perangkat kerja dan pelatihan | Satu sampai dua tahun | Nilai stabil, tidak terkena gejolak besar |
| Rumah atau pendidikan | Beberapa tahun | Keseimbangan risiko dan pertumbuhan |
| Pensiun | Jangka panjang | Konsistensi menabung dan diversifikasi |
Pilih instrumen yang Anda pahami dan yang diawasi otoritas resmi, misalnya Surat Berharga Negara ritel atau reksa dana dari manajer investasi berizin. Hindari tawaran dengan janji imbal hasil pasti yang tidak wajar, dan cek legalitas lembaga lewat kanal resmi OJK. Pendapatan tambahan dari keahlian juga bisa memperkuat tabungan jangka panjang, seperti dibahas di cara monetisasi personal brand.
Mengelola Utang dan Cicilan
Penghasilan yang tidak tetap membuat cicilan terasa lebih berat daripada bagi karyawan. Sebelum mengambil cicilan baru, hitung kemampuan bayar dari gaji tetap yang Anda tetapkan untuk diri sendiri, bukan dari pendapatan bulan terbaik. Cicilan yang hanya terjangkau di bulan ramai akan menjadi beban di bulan sepi.
Jika sudah memiliki utang, dahulukan pelunasan utang berbunga tinggi seperti tagihan kartu kredit yang tidak dibayar penuh atau pinjaman konsumtif. Hindari pinjaman dari penyelenggara yang tidak terdaftar dan diawasi OJK. Untuk kebutuhan usaha, seperti membeli perangkat kerja, pertimbangkan apakah pengeluaran itu benar-benar akan menambah pendapatan sebelum dibiayai dengan utang.
Kesalahan Keuangan yang Sering Dilakukan Freelancer
Kesalahan pertama adalah menganggap seluruh uang yang masuk sebagai penghasilan bersih. Padahal sebagian adalah hak pajak, sebagian untuk biaya usaha, dan sebagian harus disimpan untuk bulan sepi. Kesalahan kedua adalah menaikkan gaya hidup setiap kali mendapat proyek besar, sehingga tidak ada cadangan ketika proyek berikutnya belum datang.
Kesalahan ketiga adalah menunda urusan pajak sampai akhir tahun, lalu kaget karena dana tidak tersedia. Kesalahan keempat adalah tidak mencatat biaya usaha, sehingga sulit menilai apakah harga jasa sudah menutup semua biaya. Kesalahan kelima adalah bergantung pada satu klien besar tanpa rencana cadangan.
Semua kesalahan ini bisa dicegah dengan sistem yang sudah dibahas: rekening terpisah, gaji tetap, penyisihan pajak di setiap pembayaran, dan rutinitas bulanan. Reputasi yang kuat juga membantu menjaga aliran klien, seperti dibahas di personal branding untuk freelancer dan SEO untuk freelancer Indonesia.
Rutinitas Keuangan Bulanan
Sistem keuangan hanya bekerja jika dijalankan rutin. Sisihkan satu waktu tetap setiap awal bulan untuk merapikan keuangan, cukup satu sampai dua jam.
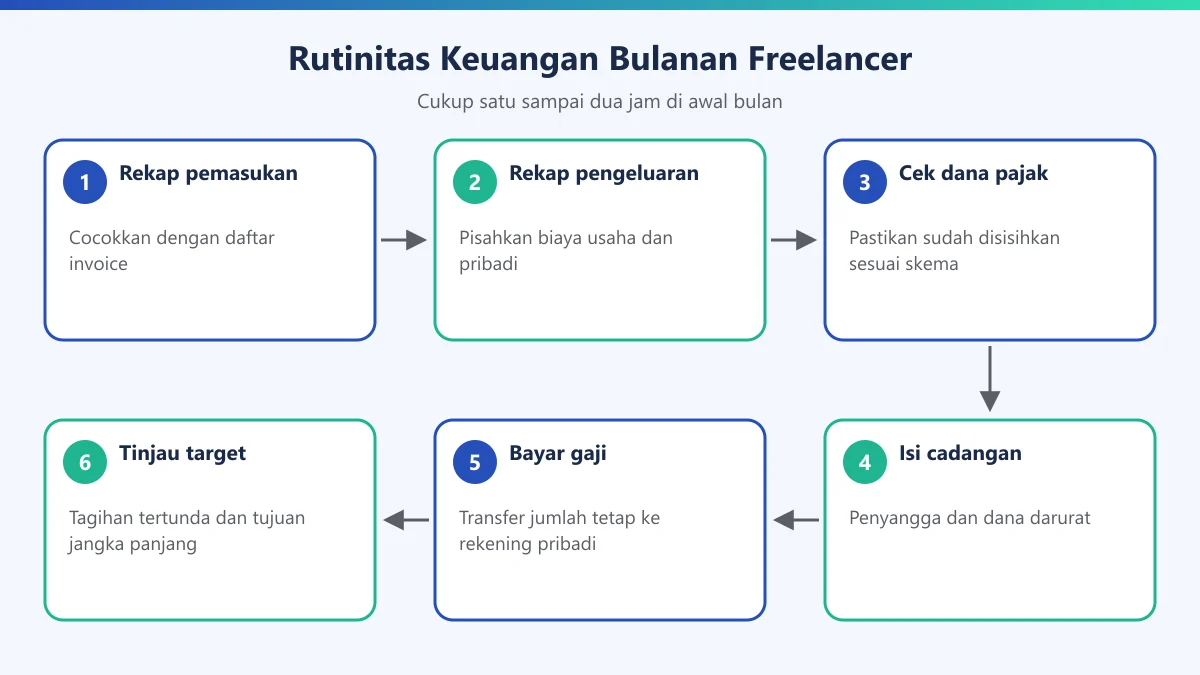
Saat jumlah klien dan transaksi bertambah, pencatatan manual bisa dibantu automasi. Contohnya laporan pemasukan dan pengeluaran yang terisi otomatis dari rekening atau aplikasi penagihan, seperti di automasi laporan keuangan. Jika usaha Anda mulai berkembang menjadi tim, keuangan usaha juga perlu dikelola lebih serius, dan panduannya ada di cara scaling bisnis jasa.
FAQ (Pertanyaan yang Sering Diajukan)
Bagaimana cara mengelola keuangan freelancer dengan penghasilan tidak tetap?
Pisahkan rekening usaha dan pribadi, hitung pengeluaran bulanan dasar, lalu bayar diri sendiri dengan "gaji" tetap dari rekening usaha. Saat pendapatan tinggi, sisihkan kelebihannya ke dana penyangga untuk bulan sepi. Dengan cara ini, pengeluaran pribadi tetap stabil walaupun pemasukan dari klien naik turun.
Berapa dana darurat yang ideal untuk freelancer?
Tidak ada angka yang sama untuk semua orang. Karena penghasilan freelancer tidak tetap dan tidak ada pesangon, banyak perencana keuangan menyarankan dana darurat yang lebih besar daripada karyawan, yaitu beberapa bulan pengeluaran wajib. Tentukan jumlahnya dari pengeluaran wajib Anda, jumlah tanggungan, dan seberapa stabil klien Anda.
Apakah freelancer wajib membayar pajak?
Ya. Penghasilan dari pekerjaan freelance termasuk objek pajak penghasilan. Skema yang berlaku bergantung pada status dan besarnya peredaran bruto, misalnya ketentuan PPh Final UMKM yang dijelaskan Direktorat Jenderal Pajak, atau tarif umum dengan norma penghitungan. Karena aturan bisa berubah, pastikan skema Anda ke kantor pajak atau konsultan pajak.
Apakah rekening usaha dan pribadi harus dipisah?
Sangat disarankan. Rekening terpisah memudahkan Anda melihat berapa sebenarnya pendapatan dan biaya usaha, menyiapkan laporan pajak, dan mencegah uang usaha terpakai untuk belanja pribadi. Rekening usaha tidak harus atas nama badan usaha, yang penting dipakai khusus untuk transaksi pekerjaan.
Bagaimana freelancer mendapatkan jaminan sosial?
Freelancer bisa mendaftar sebagai peserta Bukan Penerima Upah (BPU) di BPJS Ketenagakerjaan, yang programnya antara lain Jaminan Kecelakaan Kerja dan Jaminan Hari Tua, serta mendaftar BPJS Kesehatan secara mandiri. Cek syarat, pilihan program, dan iuran terbaru di situs resmi masing-masing.
Kapan freelancer sebaiknya mulai berinvestasi?
Mulailah berinvestasi setelah utang berbunga tinggi terkendali dan dana darurat terbentuk. Pilih produk yang Anda pahami dan yang diawasi otoritas resmi, sesuaikan dengan jangka waktu tujuan keuangan, dan hindari tawaran dengan janji imbal hasil pasti yang tidak wajar. Informasi edukasi dan cara mengecek legalitas tersedia di situs OJK.
Aplikasi apa yang bisa membantu mengelola keuangan freelancer?
Yang paling penting adalah konsistensi mencatat, bukan nama aplikasinya. Spreadsheet sederhana sudah cukup untuk mencatat pemasukan, pengeluaran, dan tagihan. Saat jumlah klien bertambah, aplikasi penagihan atau software akuntansi membantu membuat invoice bernomor, mengirim pengingat, dan menyiapkan laporan.
Bagaimana menghadapi klien yang terlambat membayar?
Cegah sejak awal dengan kontrak yang memuat termin dan tanggal jatuh tempo, minta uang muka sebelum pekerjaan dimulai, dan kirim invoice segera setelah tahap selesai. Jika tetap terlambat, kirim pengingat sopan secara bertahap. Untuk klien yang berulang kali terlambat, pertimbangkan pembayaran penuh di depan untuk proyek berikutnya.
Kesimpulan
Mengelola keuangan freelancer pada dasarnya adalah membuat penghasilan yang tidak tetap terasa seperti gaji tetap. Pisahkan rekening, bayar diri sendiri dengan jumlah yang sama setiap bulan, susun anggaran dari pengeluaran dasar, bangun dana penyangga dan dana darurat, sisihkan pajak setiap menerima pembayaran, disiplin menagih, daftarkan diri ke jaminan sosial, lalu mulai berinvestasi untuk jangka panjang. Jalankan rutinitas bulanan dengan konsisten, karena kebiasaan kecil yang diulang jauh lebih berpengaruh daripada rencana besar yang jarang dijalankan.